港建费纸质舱单与国内贸易代理 操作要点与风险防控
一、引言
在港口建设费(简称“港建费”)征管过程中,纸质舱单是记录货物运输信息、核定缴费义务的关键凭证。与此国内贸易代理业务中,代理企业常需代为办理港建费申报与缴纳。如何准确理解纸质舱单的填制要求、厘清代理关系下的责任边界,成为实务中的高频问题。本文从港建费制度出发,结合国内贸易代理场景,梳理纸质舱单的操作规范与风险防控要点。
二、港建费与纸质舱单的基本规则
港建费是依据《港口建设费征收使用管理办法》等规定,对经港口吞吐的货物征收的政府性基金。缴费义务人一般为货主(托运人或收货人),具体由海事管理机构负责征收。纸质舱单是船舶载运货物信息的书面凭证,在港建费申报中主要承担三项功能:申报货物名称、数量、重量等计费依据;确认起运港与目的港以判断是否属于征收范围;作为缴费或免征的凭据归档。
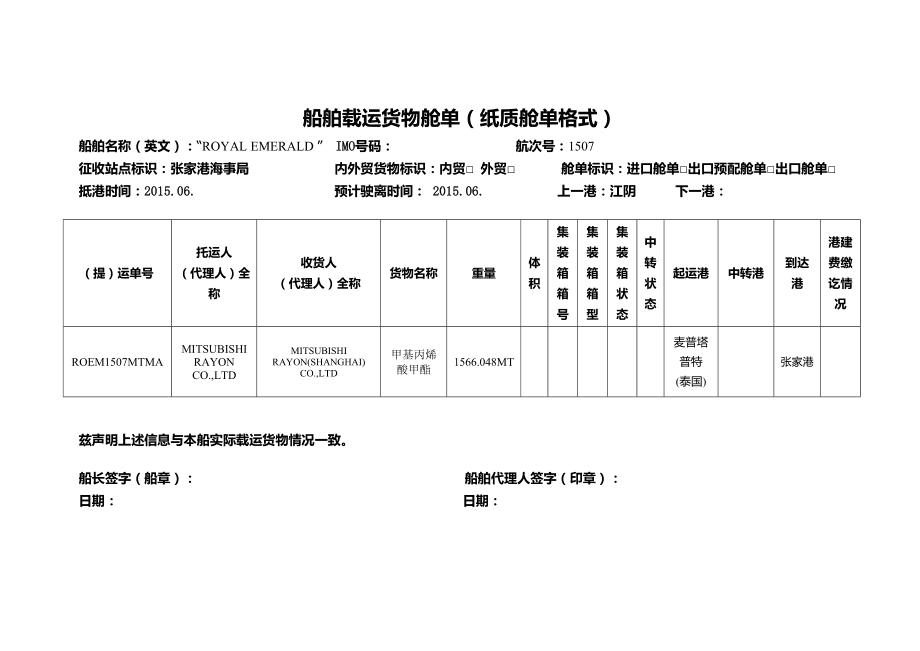
纸质舱单通常由船舶代理或货运代理依据实际装载情况填制,需注明提单号、货物名称、件数、重量、装卸港口、收发货人等信息。对国内贸易货物而言,舱单需与国内水路运输合同、运单及发票等单证相互印证,确保“单货一致、单证一致”。
三、国内贸易代理中的角色与责任
国内贸易代理(如货运代理、船舶代理)在接受货主委托时,可能承担港建费申报的代办工作。其法律地位为受托人,行为后果依委托合同确定。《民法典》第九百二十五条、第九百二十六条关于委托合同的规定,为代理关系下的责任划分提供了基本依据。实务中需注意以下要点:
- 委托权限明确。 代理协议应载明代办港建费申报与缴纳的具体范围,包括是否代为填制或审核纸质舱单、是否代垫费用、是否承担逾期申报责任等。
- 舱单来源可靠。 代理企业应要求货主提供装货单、买卖合同、运单等基础资料,核对纸质舱单内容的真实性,避免因货主瞒报、错报导致代理企业被追责。
- 缴费凭证留存。 代缴港建费后,代理企业应取得并保存港建费缴讫凭证或免征证明,与纸质舱单、委托合同一并归档,确保可追溯。
是否构成隐名代理或显名代理,会影响代理费用能否直接向货主主张。若代理企业以自己名义办理申报,应注意披露委托关系,避免被认定为自行承担缴费义务。
四、纸质舱单的操作实务
(一)填制环节。纸质舱单应使用规定的格式,货物名称须规范填写,不得使用笼统类别;重量以实际毛重为准,与运单、发票数据保持一致;国内贸易货物应注明“内贸”标识及船舶航次。
(二)审核环节。代理企业应对舱单与随附单证进行交叉核对,重点检查是否存在少报重量、混淆外贸与内贸、变更装卸港未及时更新等情形。有条件的应建立双人复核机制。
(三)申报与变更。舱单信息发生变更(如退关、换装、重量更正),应及时办理舱单变更手续,并向海事管理机构同步更新港建费申报,不可仅修改舱单而不申报。
(四要)风险提示(本段应为“风险预警联动应用题题干问思路”)结合以往征管实践,常见的违规情形包括以一舱多单拆分货物、借用外贸舱单逃避内贸应缴费用、舱单重量与实际差异较大等。建议代理企业建立台账,逐票登记舱单编号、货物信息、申报金额及缴费状态,定期与委托方对账。针对税率或征收范围调整(以现行有效文件为准),应及时更新操作模板。同时探索使用电子舱单与港建费电子申报的衔接,但若征管机关要求提供纸质存证,仍应保留签章纸质版本或按其规定提交。
五、风险防控建议
第一,协议先行。细化佣金及代垫费用的承担方式,明确港建费未缴时的追偿顺序。第二,留痕管理。对所有纸质舱单的交接签收进行记录,邮件/传真+纸质的沟通做好归档备份。第三,合规培训。对报关员、单证员开展港建费法规与海事申报操作培训防止一刀切“只有外贸船要有舱单”。注意第十版海商法仍尚未止尚未—本题写法本题用户只要主题输出限不应-我们最终整理时过滤掉扫描..
(注:文中所述政策以现行有效的海事管理文件为准,具体申报前建议向起运港海事管理机构或用港口信息平台确认。)
的综上,审慎���审核和合规委托是降低港建费风险有链我-删—即确认。只要两协缺
}
如若转载,请注明出处:http://www.hgfkzn.com/product/43.html
更新时间:2026-11-03 01:08:59